Le regard du gérant - Le décrochage de la France
Temps de lecture : min
Sur les dernières semaines, les taux de l’État français ont subi la pression des marchés.
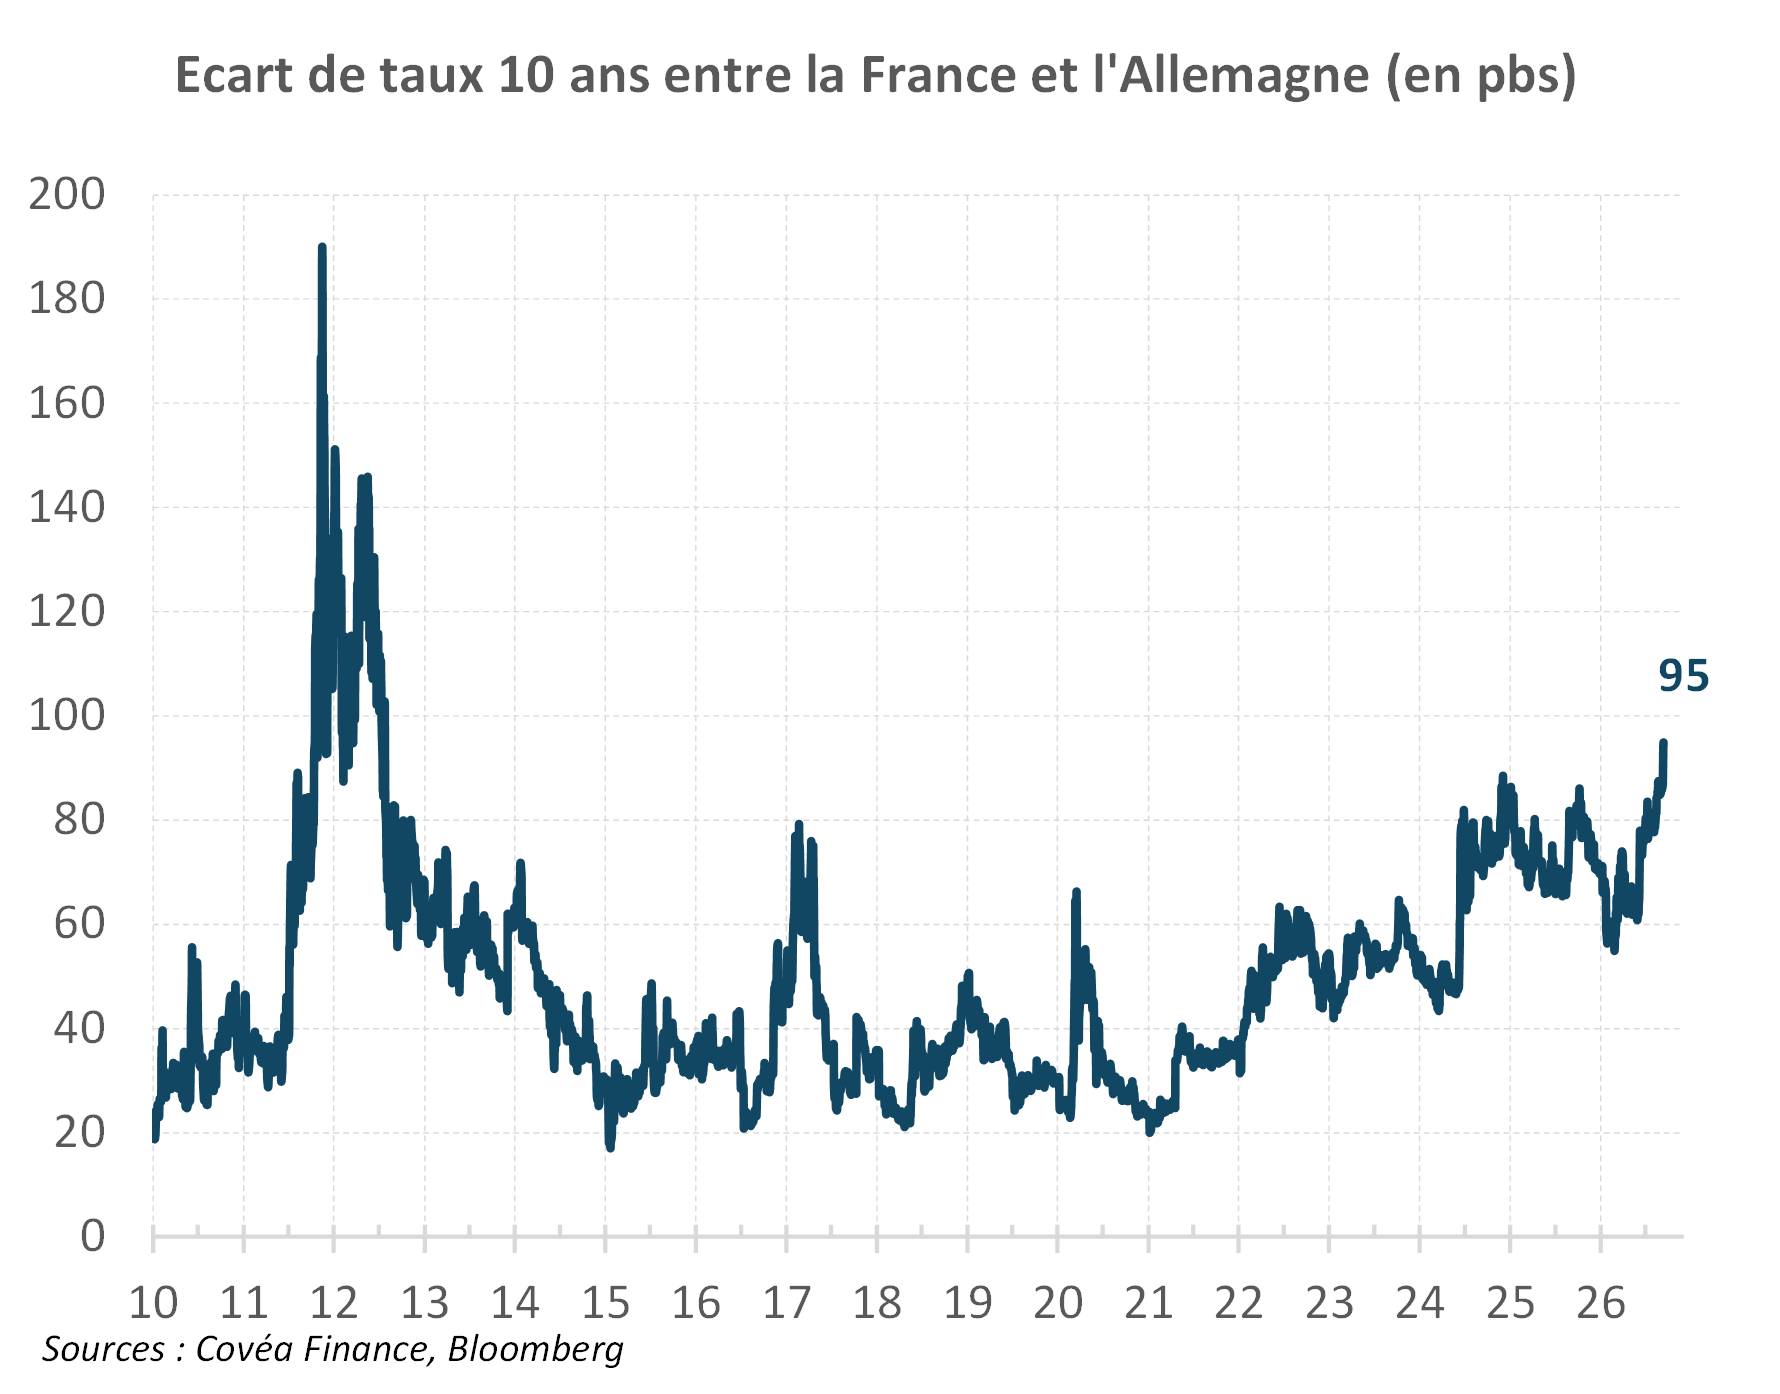 Le taux à 10 ans de la France se traite désormais autour de 4,45 %, un plus haut depuis l’automne 2008 et le taux à 30 ans dépasse 5,1 %. L’écart de rendement avec le taux à 10 ans de l’Allemagne est à son plus haut depuis la crise de la dette souveraine de 2012. Pourtant, la note de la dette française n’a pas connu de nouvelle dégradation sur la période. L’agence de notation Fitch a confirmé la notation A+ le 28 août, une notation équivalente à celle de l’agence S&P. De son côté, Moody’s a laissé sa notation à Aa3 avec une perspective négative.
Cette tension sur les taux est le reflet de fondamentaux qui poursuivent leur dégradation. La dette atteint 3 540 Mds€, soit 118 % du PIB. Le déficit 2025 s’est établi autour de 5,1 %, et Bercy vient d’abaisser son estimation de croissance 2026 à 0,5 %. Dans ce contexte, le calendrier d’émissions ne laisse aucun répit. L’Agence France Trésor (AFT) doit placer 310 Mds€ d’OAT nets des rachats en 2026, un programme record et renouveler une part significative d’anciennes souches à coupon faible comprises entre 0 % et 0,50 %. Le 3 septembre, l’AFT a tout de même servi plus de 17,5 Mds : l’OAT 3,70 % novembre 2036 à un taux moyen de 4,23 %, la 1,25 % mai 2036 à 4,19 %, le 2040 à 4,51 %, le 2046 à 4,74 %. Les taux de couverture, compris entre 2,3 et 3,1 fois, montrent qu’il demeure tout de même un attrait auprès des prêteurs, en particulier auprès des investisseurs étrangers qui détiennent encore près de la moitié de la dette négociable.
Le plus révélateur de ce décrochage des taux français n’est pas seulement l’écart avec l’Allemagne, mais celui avec l’Italie. La France emprunte 8 à 10 pb plus cher que l’Italie, alors qu’il y a six mois encore, l’OAT cotait nettement sous le BTP. L’écart de rendement entre l’Italie et l’Allemagne est désormais inférieur (près de 85 pb) bien que l’écart de notation demeure à la faveur de la France. Le paradoxe est ici que l’Italie a une dette plus élevée que la France, autour de 137 % du PIB. Mais au-delà du stock, c’est ici la dynamique qui prime. Le déficit public italien est revenu vers 3 %, avec un objectif proche de 2,8 % en 2026, et surtout un excédent primaire. Depuis 2020, le ratio dette sur PIB italien a reculé de 154 % à 137 % en 2025 alors que celui de la France a encore progressé pour atteindre son point haut à 116 % en 2025. Face au choc commun actuel, à la hausse de l’inflation dans le contexte de conflit au Moyen-Orient, les investisseurs semblent avoir une perception légèrement plus positive de l’Italie bien que le pays soit noté BBB.
Le budget français 2027 qui sera présenté fin septembre au Conseil des ministres et l’approche des élections présidentielles sont autant de tests qui pourraient voir la perception des marchés se dégrader davantage. Le risque politique et budgétaire français, dans le contexte d’inflation persistante et de marge de manœuvre limitée des banques centrales que nous décrivons dans nos Perspectives Économiques et Financières, pourrait continuer à peser sur le coût de financement du pays.
Rédigé par
Matthieu OHANA
Gérant Mandats Taux