Le regard de la gérante - La France au centre des tensions en zone euro
Temps de lecture : min
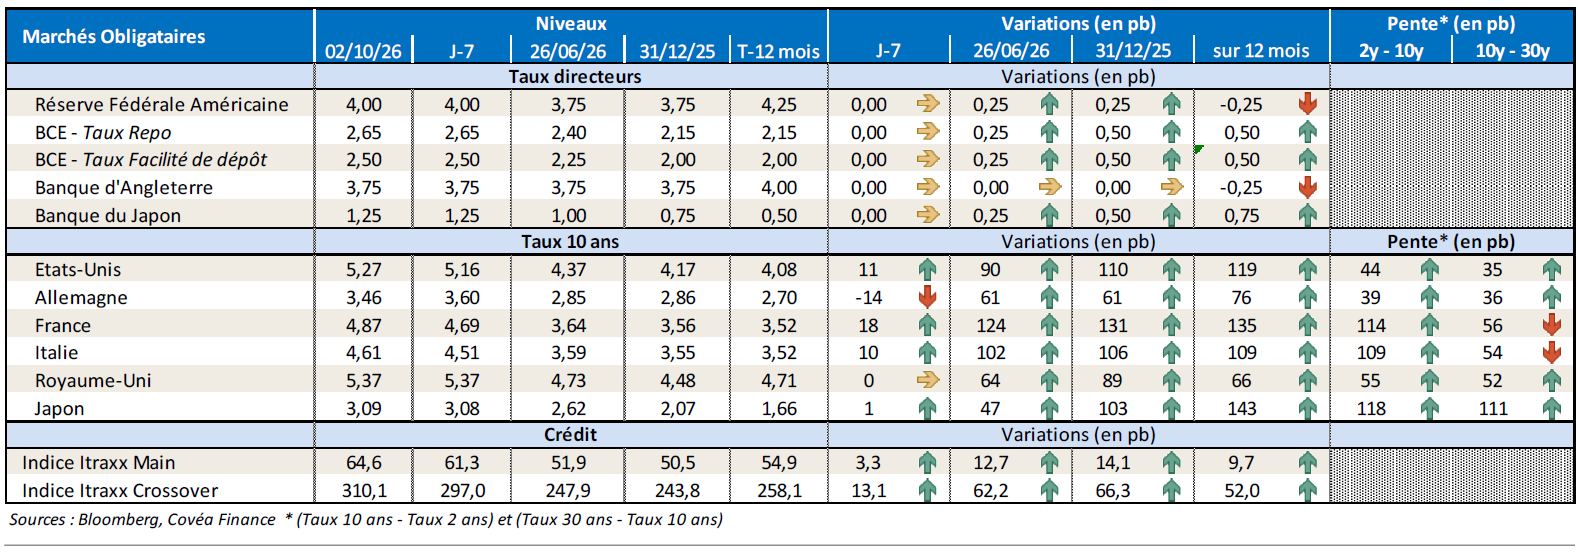
Semaine après semaine les taux souverains atteignent de nouveaux records.
Les taux français ont poursuivi leur envolée, et sur la maturité 10 ans, l’écart avec l’Allemagne a brièvement dépassé les 150 pb, une première depuis la crise souveraine de 2011.
La prime des CDS à 5 ans de la France s’établit désormais à 90 pb. Le marché traite la France davantage comme un émetteur BBB plutôt que A. Sur le 10 ans, les investisseurs exigent un rendement supérieur de 28 pb à celui demandé à l’Italie. Les interrogations sur la capacité de la France à engager une trajectoire crédible de redressement des finances publiques afin de stabiliser et de réduire son endettement, entretiennent la défiance des investisseurs. Ceux-ci réclament une prime de risque politique qui s’ajoute à la prime de terme déjà entretenue par les pressions inflationnistes. Un projet de budget 2027 peu ambitieux et menacé de censure, des programmes présidentiels insuffisamment orientés vers le redressement des comptes publics ainsi qu’une capacité de réformer mise en doute comme en témoignent les manifestations en cours, constituent autant de sources d’inquiétude pour des créanciers dont près de 55 % sont non-résidents.
Cette fois-ci, la France entraîne dans son sillage les pays les plus endettés de la zone euro, l’Italie et la Belgique, et dans une moindre mesure l’Espagne, tandis que l’Allemagne, l’Autriche et les Pays-Bas font office de valeur refuge. Signe d’un risque croissant de fragmentation, les taux à deux ans ont connu de forts mouvements en séance, et finissent la semaine en hausse de 17 pb pour la France, stables pour l’Italie et en baisse de 20 pb pour l’Allemagne. Dans ce contexte, les questions se multiplient quant au seuil de tension susceptible de conduire la BCE à activer son instrument IPT (Instrument de protection de la transmission), conçu pour répondre à des mouvements de marché « injustifiés et désordonnés ». À ce stade, la banque centrale devrait se limiter à rappeler qu'elle dispose des outils nécessaires si les tensions venaient à perturber la transmission de sa politique monétaire.
La diffusion du mouvement ne se limite pas aux États souverains. Les émetteurs français subissent eux aussi la défiance du marché à l’égard de la France. Les banques sont en première ligne, mais les émetteurs dont l’activité est essentiellement domestique sont également pénalisés. Ainsi les CDS des banques françaises ont sous-performé d’environ 20 pb par rapport à leurs pairs européens et évoluent désormais autour de 70 pb, un niveau qui n’avait pas été observé depuis 2022. À titre d’exemple, La Banque Postale a émis une obligation à 4 ans, assortie d’une option de remboursement anticipé à 3 ans, au taux de 4,50 %, soit une prime de 105 pb au-dessus du taux de swap et une prime d’émission de 15 pb par rapport au secondaire. L’ampleur et la rapidité de ces mouvements rappellent les enjeux identifiés dans nos Perspectives économiques et financières : dans un environnement durablement marqué par des taux plus élevés, la soutenabilité des dettes publiques redevient un critère discriminant.
Rédigé par
Yaël KABLA
Gérante Mandats Taux